全国仪器仪表行业近年销售收入增长比较分析
仪器仪表行业作为国家基础性、战略性产业,其发展态势直接反映了一个国家的工业技术水平与科技创新能力。我国仪器仪表行业在政策支持、市场需求和技术进步的多重驱动下,销售收入呈现持续增长态势,但不同细分领域和不同年份之间的增长表现存在显著差异。本文基于公开数据,对全国仪器仪表行业近年销售收入增长情况进行比较分析。
一、行业整体增长概况
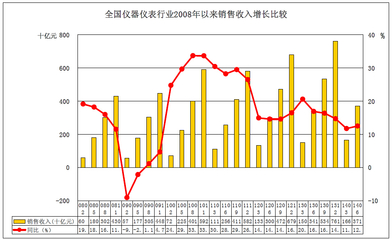
根据国家统计局及中国仪器仪表行业协会发布的数据,2018年至2022年,全国仪器仪表制造业营业收入总体呈上升趋势。2018年全行业主营业务收入约为9800亿元,2019年突破1万亿元大关,达到约1.02万亿元,同比增长约4.1%。2020年受疫情影响,增速有所放缓,但仍实现正增长,收入约1.05万亿元,增速约2.9%。2021年随着经济复苏和下游需求回暖,行业收入大幅反弹至约1.19万亿元,同比增长13.3%,为近年最高增速。2022年行业收入继续增长至约1.25万亿元,但增速回落至5.0%左右。整体来看,五年间行业销售收入累计增长约27.6%,年均复合增长率约5.6%,显示出较强的韧性和增长潜力。
二、细分领域增长比较
从细分产品类别看,增长分化较为明显。工业自动化仪表与控制系统受益于智能制造和流程工业升级,2018—2022年销售收入年均增速约7.2%,高于行业平均水平;其中2021年增速高达15%以上。科学仪器领域受科研投入加大和国产替代政策推动,年均增速约6.5%,特别是质谱仪、色谱仪等高端产品增长较快。而传统电工仪器仪表和供应用仪表增长相对平稳,年均增速约3%—4%,部分中低端产品甚至出现负增长。环境监测专用仪器在环保政策趋严的背景下表现突出,年均增速超过10%,成为增长最快的细分领域之一。
三、区域增长比较
从区域分布看,华东地区(江苏、浙江、上海等)作为仪器仪表产业集聚区,销售收入占全国比重超过45%,近年增速保持在6%—8%,仍是行业增长的主要引擎。华南和华北地区增速略低,但部分细分领域(如广东的电子测量仪器、北京的科研仪器)增长较快。中西部地区基数较小,但受益于产业转移和政策扶持,增速普遍高于全国平均,2019—2022年年均增速约8%—9%,显示出后发优势。
四、增长动因与趋势展望
近年来销售收入增长主要得益于以下因素:一是国家政策持续加码,如《“十四五”智能制造发展规划》《计量发展规划(2021—2035年)》等为行业创造了良好环境;二是下游行业(如新能源、半导体、生物医药)快速发展带动仪器仪表需求;三是国产替代进程加速,本土企业在中高端市场的份额逐步提升。随着新型工业化推进和数字化转型深化,仪器仪表行业销售收入有望保持中高速增长,预计2023—2025年年均增速在6%—8%之间,高端产品和智能化、网络化仪表将成为增长主力。行业也面临核心技术攻关、供应链安全等挑战,需要企业持续加大研发投入,提升自主创新能力。
如若转载,请注明出处:http://www.zbylyq.com/product/42.html
更新时间:2026-11-13 17:36:49